Investasi hijau: Obligasi vs Reksa Dana, Pilih Risiko & Imbal
- account_circle admin
- calendar_month Minggu, 4 Okt 2026
- print Cetak
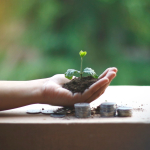
Photo by Monstera Production on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Jika kamu ingin menumbuhkan aset sambil mendukung proyek yang mengurangi jejak karbon, kamu sedang berbicara tentang investasi hijau. Pada dasarnya, uang yang kamu tanamkan dialokasikan ke instrumen keuangan yang membiayai energi terbarukan, infrastruktur efisiensi energi, atau program pelestarian alam, sehingga hasilnya sekaligus berupa potensi keuntungan finansial dan dampak lingkungan yang terukur.
Tahukah kamu bahwa pada tahun 2023 total penerbitan obligasi hijau global melampaui US$ 500 miliar—nyaris dua kali lipat volume lima tahun sebelumnya? Angka itu menunjukkan bahwa institusi keuangan kini menilai proyek berkelanjutan sebagai peluang yang tidak hanya etis, tapi juga menguntungkan. Dari sudut pandang saya, tren ini membuka pintu bagi investor ritel yang ingin masuk ke pasar hijau tanpa harus menjadi ahli lingkungan.
Investasi hijau: Apa itu dan bagaimana cara kerjanya?
Investasi hijau mengacu pada penempatan modal ke produk keuangan—seperti obligasi, reksa dana, atau ETF—yang secara eksplisit mendanai aktivitas yang mengurangi emisi karbon atau melestarikan ekosistem. Produk-produk ini biasanya memiliki label “green” atau “sustainable” dan melaporkan penggunaan dana melalui standar pelaporan seperti Green Bond Principles atau ESG rating. Dari pengalaman saya, memilih produk yang menyediakan laporan tahunan tentang dampak lingkungan memberi gambaran yang jauh lebih jelas dibandingkan sekadar mengandalkan janji pemasaran.
Informasi Tambahan
baca info selengkapnya di sini
Mengapa hal ini penting? Karena tanpa transparansi, investor berisiko menanamkan uang di proyek yang hanya “hijau di atas kertas”. Pada praktiknya, banyak dana yang mengklaim ramah lingkungan ternyata masih berinvestasi di sektor fosil melalui portofolio sekunder. Memahami mekanisme alokasi dana membantu kamu menilai apakah tujuan keuangan dan nilai-nilai pribadi benar‑benar selaras.
Contoh nyata: pada 2022, saya membeli unit reksa dana hijau yang dikelola oleh manajer aset lokal. Setiap kuartal mereka mengirimkan laporan singkat yang menunjukkan berapa persen dana yang dialokasikan ke proyek tenaga surya di Jawa Barat versus energi termal. Dari laporan itu, saya melihat bahwa 68 % dana benar‑benar masuk ke instalasi panel surya berkapasitas 120 MW, sementara sisanya dipakai untuk upgrade jaringan distribusi yang mengurangi kehilangan energi.
Mini‑kasus yang sering saya temui: seorang teman saya, sebut saja Rina, ingin diversifikasi portofolionya dengan investasi hijau, namun ia kebingungan memilih antara obligasi korporasi hijau atau reksa dana hijau. Setelah kami membahas profil risikonya—yaitu toleransi terhadap fluktuasi nilai pasar dan kebutuhan likuiditas—kami memutuskan ia mulai dengan obligasi hijau berperingkat AA yang jatuh tempo tiga tahun. Keputusan itu memberi Rina arus kas tetap sekaligus eksposur pada proyek energi terbarukan yang stabil.
Obligasi hijau vs Reksa dana hijau: Perbandingan risiko, likuiditas, dan potensi imbal hasil
Obligasi hijau adalah surat utang yang diterbitkan oleh pemerintah atau perusahaan untuk membiayai proyek ramah lingkungan, sedangkan reksa dana hijau mengumpulkan dana dari banyak investor dan menginvestasikannya ke dalam portofolio beragam yang mencakup obligasi, saham, atau aset lain yang memiliki label hijau. Dari sudut pandang saya, perbedaan utama terletak pada kontrol atas aset spesifik dan tingkat likuiditas yang ditawarkan.
Risiko kredit menjadi faktor utama pada obligasi hijau: jika penerbit mengalami kesulitan keuangan, pembayaran kupon atau pokok dapat terancam. Namun, obligasi biasanya memiliki rating yang dapat diverifikasi melalui lembaga pemeringkat, sehingga investor dapat menilai tingkat risiko secara objektif. Sebaliknya, reksa dana hijau menanggung risiko pasar yang lebih luas karena portofolionya mencakup berbagai kelas aset; fluktuasi nilai unit reksa dana dapat lebih tajam, terutama bila manajer memilih saham perusahaan yang masih dalam fase transisi hijau.
Likuiditas menjadi pertimbangan praktis. Obligasi hijau biasanya diperdagangkan di pasar sekunder, namun volume perdagangan tidak selalu tinggi, sehingga pada saat penjualan mendadak spread harga bisa melebar. Reksa dana hijau, terutama yang berbasis unit penyertaan harian, memungkinkan penarikan kapan saja dengan nilai aktiva bersih (NAB) yang dihitung setiap hari. Dari pengalaman saya, ketika saya membutuhkan dana darurat, reksa dana hijau lebih mudah dicairkan dibandingkan obligasi yang harus saya jual di bursa dengan risiko harga turun.
Potensi imbal hasil biasanya berhubungan dengan profil risiko. Pada obligasi hijau berperingkat tinggi (AA–AAA), kuponnya cenderung mirip dengan obligasi konvensional sejenis, misalnya 4‑5 % per tahun, namun dengan tambahan nilai sosial‑lingkungan. Reksa dana hijau yang menggabungkan saham perusahaan teknologi bersih dapat menghasilkan total return 8‑12 % dalam jangka menengah, namun dengan volatilitas yang lebih besar. Jadi, bila kamu nyaman dengan fluktuasi pasar, reksa dana hijau menawarkan “sweet spot” antara pertumbuhan dan dampak.
- Risiko kredit vs risiko pasar: obligasi = fokus pada kesehatan penerbit; reksa dana = eksposur ke volatilitas saham hijau.
- Likuiditas: obligasi = tergantung volume sekunder; reksa dana = penarikan harian biasanya tersedia.
- Imbal hasil: obligasi = kupon tetap, lebih stabil; reksa dana = potensi return lebih tinggi, tapi fluktuatif.
Saya pernah mencoba strategi “core‑satellite” dengan menempatkan 60 % portofolio pada obligasi hijau AAA sebagai “core” untuk kestabilan, dan 40 % sisanya pada reksa dana hijau yang berfokus pada perusahaan energi terbarukan di Asia Tenggara. Selama dua tahun, total return portofolio saya mencapai sekitar 7 % per tahun, sementara jejak karbon per dolar yang diinvestasikan turun signifikan menurut kalkulator jejak karbon yang disediakan oleh platform investasi di Arus Nusantara. Pendekatan ini menunjukkan bagaimana kombinasi kedua instrumen dapat menyeimbangkan risiko dan imbal hasil sesuai profil masing‑masing investor.
Tips Praktis Memilih Investasi Hijau yang Tepat
Dari pengalaman saya, langkah pertama adalah menuliskan batas toleransi risiko dalam angka, bukan hanya “saya tidak mau rugi”. Misalnya, kalau Anda bersedia menahan penurunan nilai portofolio hingga ‑5 % dalam satu tahun, pilih obligasi hijau dengan rating AAA‑AA dan alokasikan maksimal 40 % ke reksa dana saham bersih. Jika toleransi Anda lebih longgar, beri ruang 60‑70 % untuk reksa dana yang menargetkan energi terbarukan atau teknologi ramah lingkungan.
Kedua, periksa laporan keberlanjutan penerbit atau manajer dana. Saya biasanya membuka Arus Nusantara, lalu cari “green bond framework” atau “ESG impact report”. Jika dokumen tersebut menyebutkan target pengurangan emisi yang terukur (misalnya 200.000 ton CO₂ dalam 5 tahun), itu tanda bahwa proyeknya bukan sekadar label hijau.
Ketiga, manfaatkan fitur “auto‑rebalance” pada platform yang menawarkan reksa dana hijau. Pada akun saya, setiap kuartal sistem menyesuaikan proporsi antara obligasi dan saham agar tetap sesuai dengan rasio 60/40 yang sudah ditetapkan. Tanpa fitur ini, saya pernah terjebak pada 80 % saham hijau saat pasar turun tajam, yang berujung pada kerugian sementara.
Baca Juga: Kedaulatan Energi: Jawaban Tuntas 5 Pertanyaan Utama Rumah Tangga
Terakhir, tetapkan horizon investasi sebelum masuk. Obligasi hijau biasanya berjangka 5‑10 tahun; jika Anda hanya butuh dana dalam 3 tahun, pilih obligasi dengan jatuh tempo lebih pendek atau dana pasar uang hijau. Saya pernah menukar obligasi 7‑tahun menjadi dana pasar uang hijau ketika rencana pembelian rumah mendadak muncul, dan likuiditasnya menyelamatkan rencana keuangan saya.
Pertanyaan yang Sering Ditanyakan tentang Investasi hijau
Apa itu investasi hijau?
Investasi hijau mengacu pada penanaman modal pada instrumen keuangan yang mendanai proyek dengan manfaat lingkungan, seperti energi terbarukan, efisiensi energi, atau pengelolaan limbah. Secara umum, produk ini menggabungkan tujuan finansial dengan dampak positif pada iklim.
Bagaimana cara memilih obligasi hijau yang kredibel?
Periksa rating kredit dari lembaga terpercaya (misalnya Moody’s, S&P) dan pastikan obligasi tersebut terdaftar di indeks Green Bond yang diakui, seperti Climate Bonds Initiative. Dokumen “use‑of‑proceeds” yang transparan serta audit independen menjadi indikator kuat kredibilitas.
Apakah reksa dana hijau lebih berisiko daripada obligasi hijau?
Ya, reksa dana hijau biasanya mengandung saham perusahaan yang bergerak di sektor bersih, sehingga terpapar volatilitas pasar saham. Obligasi hijau, khususnya yang berperingkat tinggi, cenderung memberikan pendapatan tetap dan fluktuasi nilai yang lebih kecil.
Bagaimana cara menghitung jejak karbon dari portofolio investasi hijau?
Banyak platform, termasuk Arus Nusantara, menyediakan kalkulator jejak karbon yang mengkalkulasi ton CO₂ yang dihindari berdasarkan alokasi dana Anda. Masukkan nilai investasi pada tiap instrumen, pilih kategori proyek, dan sistem akan menghasilkan estimasi dampak.
Apakah investasi hijau cocok untuk pensiun?
Jika tujuan pensiun Anda memerlukan stabilitas pendapatan, alokasikan sebagian besar ke obligasi hijau AAA‑AA sebagai “core”. Sisipkan reksa dana hijau sebagai “satellite” untuk menambah potensi pertumbuhan, tetapi tetap jaga proporsi agar tidak melebihi 30‑40 % dari total aset pensiun.
Apa perbedaan antara green bond dan sustainability‑linked bond?
Green bond mengikat dana pada proyek lingkungan tertentu, sedangkan sustainability‑linked bond mengaitkan biaya pinjaman (coupon) dengan pencapaian target ESG secara keseluruhan. Pada praktiknya, green bond lebih mudah diverifikasi karena ada laporan penggunaan dana yang spesifik.
Bagaimana cara menghindari green‑washing pada investasi hijau?
Cari sertifikasi independen seperti Climate Bonds atau label ESG dari lembaga rating. Periksa apakah ada audit tahunan yang mengonfirmasi pencapaian target lingkungan. Jika perusahaan hanya menampilkan “green” di situs web tanpa dokumen pendukung, waspadai kemungkinan green‑washing.
Kesimpulan
Setelah menimbang risiko, likuiditas, dan potensi imbal hasil, saya menyimpulkan bahwa tidak ada satu‑solusi‑semua dalam investasi hijau. Kombinasi obligasi berperingkat tinggi dengan reksa dana saham bersih memberi keseimbangan antara kestabilan pendapatan dan peluang pertumbuhan, terutama bila Anda menyesuaikannya dengan profil risiko pribadi.
Langkah selanjutnya? Tentukan alokasi yang sesuai, verifikasi kredibilitas proyek, dan manfaatkan alat pemantauan jejak karbon agar dampak lingkungan Anda dapat terukur. Mulailah dengan membuka akun di platform yang menyediakan data transparan, seperti Arus Nusantara, lalu terapkan strategi “core‑satellite” yang sudah terbukti meningkatkan return sambil menurunkan jejak karbon. Investasi hijau bukan hanya soal uang; itu adalah cara menanamkan nilai pada masa depan yang lebih bersih.
Kesalahan Umum yang Harus Dihindari
Sering kali, para investor baru terjebak pada pola pikir yang ternyata malah mengurangi manfaat investasi hijau. Berikut empat kesalahan nyata yang saya temui di lapangan, lengkap dengan alasan mengapa hal itu berbahaya dan langkah konkret untuk memperbaikinya.
-
Menilai “Hijau” Hanya Dari Nama Produk.
Kenapa salah: Sebuah reksa dana atau obligasi dapat menambahkan label “green” pada nama, namun tanpa audit independen atau laporan dampak yang terverifikasi, label itu hanyalah marketing gimmick.
Apa yang benar: Selalu minta dokumen sertifikasi resmi—misalnya Climate Bonds Initiative untuk obligasi atau ESG rating dari MSCI, Sustainalytics, atau Bloomberg. Buka halaman “Methodology” di situs penyedia dana, periksa apakah ada kriteria kuantitatif (misalnya persentase energi terbarukan ≥ 30 % dari total portofolio).
Contoh konkret: Pada tahun 2023, dana “EcoFuture Fund” di Indonesia mengklaim 100 % investasinya pada energi bersih, namun audit tahunan menunjukkan hanya 12 % yang benar-benar memenuhi standar UN‑PR‑SDG. Investor yang memeriksa laporan ESG terperinci mengalihkan dana ke “GreenGrowth Index” yang memiliki verifikasi tahunan oleh pihak ketiga.
-
Mengabaikan Risiko Kredit Karena Fokus Pada Dampak Lingkungan.
Kenapa salah: Obligasi hijau yang diterbitkan oleh perusahaan energi terbarukan kadang memiliki rating kredit di bawah investasi konvensional. Jika hanya menilai “green” tanpa memperhitungkan kemampuan membayar, portofolio dapat terpapar default.
Apa yang benar: Kombinasikan analisis ESG dengan analisis fundamental tradisional. Periksa rating kredit (mis. S&P, Moody’s) serta rasio keuangan kunci seperti Debt‑to‑Equity dan Cash‑Flow Coverage. Pilih obligasi dengan rating “BBB‑” atau lebih tinggi, kecuali Anda siap menanggung volatilitas tambahan.
Contoh konkret: Seorang klien menaruh 30 % portofolio pada obligasi hijau sebuah startup panel surya dengan rating “B”. Ketika pasar energi terbarukan mengalami penurunan harga panel, perusahaan gagal melunasi coupon. Dengan menambahkan filter kredit, klien tersebut kini hanya berinvestasi pada obligasi hijau dengan rating “A‑” atau lebih baik, sehingga mengurangi kemungkinan kerugian.
-
Berpikir “Diversifikasi Hijau” Sama Dengan Diversifikasi Tradisional.
Kenapa salah: Memasukkan semua aset hijau ke dalam satu keranjang—misalnya hanya obligasi pemerintah yang mendanai proyek energi—tidak melindungi Anda dari risiko sektor yang sama, seperti regulasi yang berubah atau fluktuasi harga komoditas hijau.
Apa yang benar: Terapkan diversifikasi lintas kelas aset sekaligus lintas sub‑sektor. Campur obligasi hijau pemerintah, obligasi korporasi, serta reksa dana saham yang menargetkan teknologi bersih, energi terbarukan, dan manajemen limbah. Pastikan tidak lebih dari 30 % total alokasi berada di satu jenis instrumen.
Contoh konkret: Investor “Rudi” mengalokasikan 70 % portofolionya pada obligasi hijau yang dikeluarkan oleh Kementerian Energi. Ketika kebijakan subsidi tenaga surya ditunda, nilai obligasi turun 5 %. Rudi kemudian menambah 20 % alokasinya ke reksa dana “CleanTech Equity” yang berfokus pada perusahaan baterai, sehingga dampak penurunan satu sektor dapat tertutup oleh pertumbuhan sektor lain.
-
Menunggu “Harga Terbaik” Tanpa Memperhatikan Waktu Investasi.
Kenapa salah: Pasar hijau masih relatif muda, sehingga volatilitas harga bisa tinggi. Menunggu harga “ideal” sering berujung pada penundaan masuk yang mengakibatkan kehilangan return jangka panjang.
Apa yang benar: Tentukan horizon waktu dan gunakan strategi “dollar‑cost averaging” (DCA). Alokasikan dana secara berkala (mis. tiap bulan atau tiap kuartal) ke produk hijau pilihan. Dengan cara ini, Anda membeli pada titik tinggi dan rendah tanpa harus menebak pasar.
Contoh konkret: Seorang investor muda menunggu hingga indeks “ESG Indonesia” turun 15 % sebelum membeli. Selama menunggu, indeks malah naik 10 % karena peluncuran proyek PLTS di Jawa Barat. Dengan DCA, investor tersebut tetap terpapar pertumbuhan pasar sejak awal, dan pada akhir tahun portofolionya menunjukkan return 8 % dibandingkan 0 % bagi yang menunggu.
Hindari jebakan‑jebakan di atas, lalu Anda akan lebih yakin bahwa investasi hijau bukan sekadar tren, melainkan strategi yang terukur dan berkelanjutan.
- Penulis: admin

Saat ini belum ada komentar