Pinjol Tembus Rp106,94 Triliun, Risiko Gagal Bayar Naik Jadi 4,73 Persen
- account_circle Redaksi
- calendar_month Selasa, 6 Okt 2026
- print Cetak
(Dok. Istimewa)
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
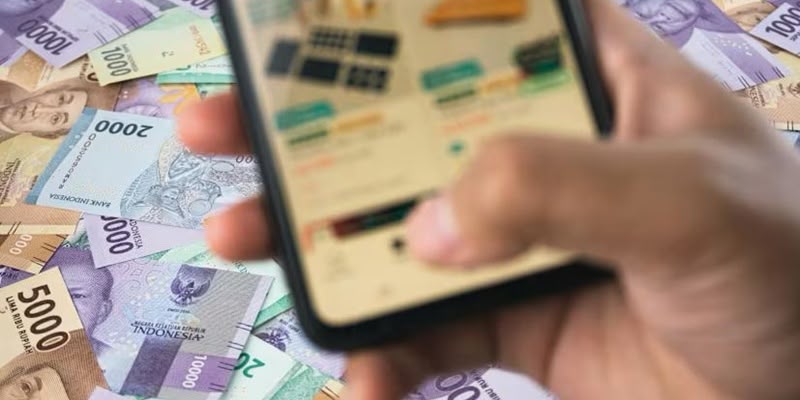
JAKARTA — Pembiayaan melalui pinjaman daring atau pinjaman online (pinjol) terus meningkat hingga Agustus 2026. Otoritas Jasa Keuangan (OJK) mencatat outstanding pembiayaan pinjaman daring mencapai Rp106,94 triliun atau tumbuh 22,07 persen secara tahunan (year on year/yoy).
Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro dan Lembaga Jasa Keuangan Lainnya OJK, Agusman, mengatakan pertumbuhan pembiayaan pinjaman daring masih berada pada level dua digit. Namun, bersamaan dengan pertumbuhan tersebut, tingkat risiko kredit juga menunjukkan kenaikan.
“Outstanding pembiayaan pada Agustus 2026 tumbuh 22,07 persen year-on-year dengan nominal Rp106,94 triliun. TWP90 tercatat sebesar 4,73 persen,” kata Agusman dalam konferensi pers secara virtual, Senin (5/10/2026).
Tingkat wanprestasi 90 hari atau TWP90 pada Agustus 2026 tercatat 4,73 persen, meningkat dibandingkan Juli yang berada di level 4,32 persen. Sebelumnya, pada Juni 2026, TWP90 tercatat 4,26 persen. Kenaikan tersebut menunjukkan bahwa di tengah pembiayaan yang masih tumbuh, terdapat peningkatan porsi pinjaman yang mengalami keterlambatan atau wanprestasi lebih dari 90 hari.
Dari sisi nominal, outstanding pembiayaan juga masih bertambah dibandingkan bulan sebelumnya. Pada Juli 2026, nilainya tercatat sekitar Rp105,63 triliun dengan pertumbuhan tahunan 24,76 persen. Dengan demikian, secara bulanan pembiayaan meningkat sekitar Rp1,31 triliun, tetapi laju pertumbuhan tahunannya melambat dari 24,76 persen menjadi 22,07 persen.
Kondisi tersebut membuat perkembangan industri pinjaman daring menjadi perhatian dari dua sisi. Di satu sisi, pertumbuhan lebih dari 22 persen menunjukkan pembiayaan melalui platform digital masih memiliki permintaan yang kuat. Di sisi lain, kenaikan TWP90 menjadi 4,73 persen menunjukkan risiko kredit perlu terus diperhatikan seiring semakin besarnya nilai pembiayaan yang beredar.
OJK sebelumnya juga menyampaikan bahwa profil risiko industri pinjaman daring secara agregat masih dalam pengawasan dan terus dipantau. Dengan nilai pembiayaan yang sudah menembus lebih dari Rp100 triliun, kualitas penyaluran dan kemampuan penerima pembiayaan dalam memenuhi kewajiban menjadi bagian penting dalam menjaga keberlanjutan industri.
Selain pinjaman daring, OJK mencatat pertumbuhan yang cukup tinggi pada industri pergadaian. Hingga Agustus 2026, pembiayaan industri pergadaian mencapai Rp156,61 triliun atau tumbuh 44,60 persen secara tahunan. Produk gadai masih menjadi kontributor terbesar dengan nilai Rp132,84 triliun atau sekitar 84,82 persen dari total pembiayaan industri pergadaian.
Pertumbuhan tersebut menunjukkan bahwa layanan pembiayaan nonbank masih menjadi bagian penting dalam memenuhi kebutuhan likuiditas masyarakat. Pinjaman daring dan pergadaian memiliki karakteristik produk yang berbeda, tetapi keduanya berada dalam pengawasan OJK sebagai bagian dari sektor lembaga pembiayaan dan jasa keuangan lainnya.
Di sektor pergadaian, OJK juga terus memperluas cakupan industri. OJK telah memberikan persetujuan perubahan lingkup wilayah usaha dari tingkat provinsi menjadi nasional kepada PT Gadai Mulia Sejahtera dan PT Solusi Gadai Pintar. Dengan persetujuan tersebut, keduanya dapat menjalankan kegiatan usaha pergadaian di seluruh Indonesia dengan tetap memenuhi ketentuan perizinan dan tata kelola yang berlaku.
OJK menyebut dengan tambahan dua perusahaan tersebut, saat ini terdapat tujuh perusahaan pergadaian dengan lingkup wilayah usaha nasional, termasuk PT Pegadaian (Persero) dan sejumlah perusahaan pergadaian swasta yang sebelumnya telah memperoleh izin untuk beroperasi secara nasional.
Perkembangan pinjaman daring dan pergadaian tersebut sekaligus menggambarkan semakin besarnya peran pembiayaan nonbank dalam perekonomian. Namun, pertumbuhan pembiayaan tetap perlu diikuti dengan pengelolaan risiko yang memadai agar peningkatan akses pembiayaan tidak berujung pada tekanan pembayaran yang semakin besar bagi masyarakat.
- Penulis: Redaksi

Saat ini belum ada komentar