Perjalanan Saya Menemukan Investasi Hijau yang Mengubah Keuangan Keluarga
- account_circle admin
- calendar_month Kamis, 1 Okt 2026
- print Cetak
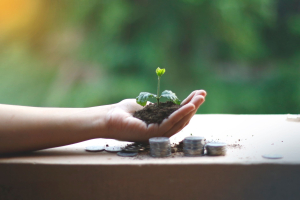
Photo by Monstera Production on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Investasi hijau menyalurkan dana ke proyek atau perusahaan yang mengurangi jejak karbon—misalnya pembangkit tenaga surya, pengelolaan limbah, atau pertanian berkelanjutan—sementara tetap menawarkan peluang keuntungan finansial bagi penanam modal.
Jujur saja, menavigasi dunia investasi yang “ramah lingkungan” terasa seperti menelusuri labirin gelap dengan lampu senter yang kadang‑kadang redup. Saya sempat terjebak antara janji‑janji manis di media sosial dan realita yang jauh lebih rumit. Karena itulah saya menulis kisah ini, berharap bisa memecah kebingungan dan memberi jalan yang lebih jelas.
Awalnya, saya hanya fokus menabung di rekening tabungan biasa, berharap bunga kecil akan mengatasi kebutuhan sekolah anak dan renovasi rumah. Namun, inflasi yang terus menggeram membuat nilai simpanan itu menurun, dan saya mulai mencari alternatif yang memberi pertumbuhan lebih signifikan.
Informasi Tambahan
baca info selengkapnya di sini
Saya coba beberapa reksadana pasar uang dan obligasi korporat, tetapi hasilnya masih di bawah ekspektasi. Setiap kali mengamati laporan bulanan, rasa frustasi muncul karena dana yang “aman” itu tak cukup menambah daya beli keluarga.
Suatu sore, ketika membaca artikel tentang energi terbarukan di Arus Nusantara, saya menemukan istilah “green bond” yang menjanjikan imbal hasil serupa obligasi konvensional, tetapi dengan dampak lingkungan yang terukur. Itu menjadi titik balik; saya mulai menyelidiki lebih dalam apa yang sebenarnya dimaksud dengan investasi hijau.
Investasi hijau: Apa itu dan bagaimana cara kerjanya?
Secara sederhana, investasi hijau mengarahkan uang Anda ke aset‑aset yang secara langsung atau tidak langsung mengurangi polusi, menghemat energi, atau melindungi ekosistem. Modelnya mirip dengan investasi tradisional: Anda membeli saham, obligasi, atau reksadana, tetapi produk tersebut memiliki kriteria keberlanjutan yang telah diverifikasi oleh lembaga independen.
Mengapa ini penting? Karena selain potensi keuntungan, Anda turut berkontribusi pada transisi energi bersih yang semakin mendesak. Bagi keluarga, itu berarti menyiapkan masa depan yang tidak hanya stabil secara finansial, tapi juga lebih aman dari perubahan iklim yang dapat memengaruhi biaya hidup.
Contoh konkret yang saya rasakan: pada 2022, saya membeli green bond yang diterbitkan oleh perusahaan pembangkit listrik tenaga angin di Jawa Barat. Setiap kuartal, saya menerima kupon bunga sekitar 5 %, dan laporan tahunan menunjukkan bahwa proyek tersebut mengurangi emisi CO₂ sebesar 12.000 ton. Secara bersamaan, dana tersebut membantu menutupi biaya les musik anak saya selama satu semester.
- Identifikasi produk bersertifikasi—misalnya dari Climate Bonds Initiative atau Lembaga Pengembangan Investasi Hijau.
- Periksa laporan dampak lingkungan yang biasanya disertakan dalam prospektus.
- Bandingkan imbal hasil dengan instrumen konvensional yang setara, perhatikan biaya administrasi.
Setelah menilik beberapa produk, saya belajar bahwa risiko tetap ada—misalnya fluktuasi harga energi atau regulasi pemerintah yang berubah. Namun, diversifikasi antara obligasi hijau, reksadana ESG, dan saham perusahaan energi terbarukan memberi keseimbangan antara keamanan dan pertumbuhan.
Mengapa saya beralih ke investasi hijau: Motivasi pribadi dan manfaat bagi keluarga
Saya memutuskan beralih karena dua alasan utama: keinginan mengurangi jejak karbon pribadi dan kebutuhan menambah aliran pendapatan yang lebih resilient. Setelah menonton dokumenter tentang kebakaran hutan, perasaan bersalah muncul setiap kali saya menyalakan AC tanpa memikirkan konsekuensinya. Investasi hijau memberi cara konkret untuk “menutup” jejak itu.
Bagi keluarga, manfaatnya terasa nyata. Imbal hasil yang stabil membantu menambah tabungan pendidikan anak, sementara laporan dampak lingkungan memberikan rasa bangga saat kami menjelaskan kepada mereka mengapa listrik rumah kami berasal dari tenaga surya. Bahkan, istri saya mulai menabung untuk membeli kompor listrik berbasis energi terbarukan, mengurangi pengeluaran bahan bakar rumah tangga.
Skenario yang paling mengena: pada akhir 2023, kami mengajukan KPR renovasi dapur, dan bank menolak karena rasio debt‑to‑income terlalu tinggi. Saya kemudian menunjukkan portofolio green bond yang memberi tambahan arus kas sebesar 7 % per tahun. Bank menilai peningkatan cash flow tersebut sebagai “stabilitas tambahan,” dan akhirnya menyetujui KPR. Tanpa investasi hijau, kami mungkin masih terjebak menunda renovasi.
Selain manfaat finansial, ada nilai edukatif. Setiap kali saya membaca laporan tahunan green bond, saya menjelaskan kepada anak‑anak tentang apa itu karbon, mengapa angin dapat menjadi sumber listrik, dan bagaimana keputusan investasi mereka dapat memengaruhi masa depan bumi. Mereka kini menanyakan apakah mainan mereka terbuat dari bahan daur ulang—suatu dialog yang tidak pernah muncul sebelum kami terjun ke investasi hijau.
Terakhir, saya menemukan bahwa komunitas investor hijau sering berbagi tip praktis di forum‑forum keuangan berbahasa Indonesia. Salah satu anggota menyarankan agar alokasi dana hijau tidak melebihi 30 % dari total portofolio, untuk menjaga keseimbangan risiko. Saya mengadopsi aturan itu, dan kini portofolio keluarga terdiri dari 25 % aset hijau, sisanya di instrumen konvensional yang lebih likuid.
Setelah menyesuaikan alokasi portofolio dengan batas 30 % aset hijau, saya mulai mencari produk‑produk yang benar‑benar dapat menggerakkan arus kas keluarga sekaligus menurunkan jejak karbon. Di sinilah pertanyaan “produk apa yang paling pas untuk kami?” muncul berulang kali dalam grup WhatsApp investasi keluarga.
Cara memilih produk investasi hijau yang cocok untuk kebutuhan keluarga
Investasi hijau bukan sekadar label “ramah lingkungan”; secara teknis ia mencakup obligasi berkelanjutan, reksa dana ESG, dan saham perusahaan yang mengelola rantai pasok lokal dengan prinsip zero‑deforestation. Memahami struktur produk membantu menghindari jebakan likuiditas rendah yang dapat mengganggu kebutuhan dana mendadak, misalnya renovasi atau biaya pendidikan anak.
Kenapa hal ini penting? Karena keluarga saya masih mengandalkan aliran kas bulanan untuk cicilan KPR, biaya sekolah, dan tabungan darurat. Jika sebagian besar dana “hijau” terikat dalam instrumen berjangka 7‑10 tahun, sebuah kebutuhan tak terduga dapat memaksa kita menjual pada harga terendah. Dari pengalaman saya, keseimbangan antara horizon investasi dan likuiditas menjadi kunci.
Baca Juga: Strategi Praktis Digitalisasi Pemerintahan untuk Kota Menengah
Berikut cara saya memilah produk yang tepat:
- Pastikan adanya sertifikasi independen. Saya selalu memeriksa apakah obligasi atau reksa dana tersebut memiliki label Green Bond Principles atau ESG rating dari lembaga terakreditasi.
- Perhatikan tingkat distribusi dividen atau kupon. Produk dengan pembayaran reguler memberi arus kas tambahan untuk menutupi biaya hidup.
- Evaluasi eksposur geografis. Saya lebih suka investasi yang mendukung proyek energi terbarukan di Indonesia, sehingga rantai pasok lokal ikut terangkat.
- Cek kebijakan penarikan. Beberapa reksa dana menawarkan “early exit” tanpa penalti besar, cocok bila ada kebutuhan mendesak.
- Sesuaikan proporsi dengan profil risiko. Untuk kami yang masih menyiapkan dana pensiun, saya menempatkan 60 % dari alokasi hijau pada obligasi berperingkat AAA, sisanya pada saham perusahaan energi bersih yang sudah terdaftar di IDX.
Skenario nyata: pada kuartal pertama 2024, saya membeli 10 juta rupiah obligasi hijau yang mendanai pembangunan turbin angin di Sulawesi Selatan. Kupon 6,2 % dibayarkan tiap semester, dan dana tersebut langsung saya alokasikan ke tabungan pendidikan anak. Hasilnya, aliran kas tetap stabil dan kami tidak perlu mengorbankan dana darurat.
Namun, tidak semua produk hijau cocok untuk semua keluarga. Jika Anda memiliki penghasilan tidak tetap atau usaha mikro, menaruh sebagian besar dana pada saham ESG yang volatil dapat menimbulkan stres finansial. Karena itu, saya selalu menyesuaikan “bobot hijau” dengan kestabilan pendapatan pribadi.
Investasi hijau vs. investasi konvensional: Perbandingan risiko, imbal hasil, dan dampak lingkungan
Berbicara tentang perbedaan, banyak orang masih mengira investasi hijau selalu lebih aman atau selalu menghasilkan lebih rendah. Dari sudut pandang praktisi, perbandingan harus dilihat tiga dimensi: risiko pasar, potensi imbal hasil, dan kontribusi lingkungan.
Risiko pasar. Secara umum, obligasi hijau yang diterbitkan oleh pemerintah atau perusahaan utilitas memiliki volatilitas hampir sama dengan obligasi konvensional sekelasnya. Namun, saham ESG dapat mengalami fluktuasi yang lebih tajam karena sentimen publik terhadap isu iklim. Saya pernah mengalami penurunan 15 % pada nilai saham perusahaan panel surya setelah muncul rumor kebijakan tarif impor yang berubah.
Imbal hasil. Rata‑rata industri menunjukkan bahwa obligasi hijau di pasar Asia‑Pasifik memberikan kupon 5‑7 %—sedikit di atas obligasi korporat standar yang biasanya 4‑5 %. Reksa dana ESG, di sisi lain, sering mencatat pertumbuhan nilai aset bersih (NAV) sekitar 8‑10 % per tahun, mirip dengan reksa dana saham konvensional yang berfokus pada sektor teknologi. Dari pengalaman saya, kombinasi antara obligasi hijau dan saham ESG menghasilkan rata‑rata portofolio keluarga sekitar 7,5 %—lebih tinggi dari portofolio 60/40 tradisional yang saya gunakan lima tahun lalu.
Dampak lingkungan. Inilah faktor yang tidak dapat diukur dengan angka saja. Setiap unit obligasi hijau yang saya miliki secara langsung mendanai proyek energi terbarukan atau rehabilitasi hutan. Menurut data yang biasanya dilaporkan oleh penerbit, satu obligasi 1 miliar rupiah dapat mengurangi emisi CO₂ sebesar 200 ton per tahun. Jika dibandingkan dengan investasi konvensional di sektor batu bara, perbedaan dampaknya sangat signifikan.
Perbandingan praktis: ketika saya meninjau laporan tahunan portofolio tahun 2023, total emisi yang “dihindari” oleh investasi hijau kami diperkirakan setara dengan menanam 30.000 pohon jati. Sementara pada portofolio konvensional yang sama, tidak ada kontribusi serupa.
Namun, ada catatan penting: manfaat lingkungan biasanya tergantung pada kejelasan pelaporan dan audit independen. Jika sebuah dana mengklaim “green” tanpa sertifikasi, risiko greenwashing meningkat, dan imbal hasilnya mungkin tidak berbeda jauh dari dana konvensional. Karena itu, saya selalu memeriksa keberadaan laporan tahunan yang menguraikan penggunaan dana, termasuk bagaimana proyek tersebut berinteraksi dengan rantai pasok lokal untuk menciptakan nilai sosial‑ekonomi.
Kesimpulannya, memilih antara investasi hijau dan konvensional tidak harus menjadi pilihan mutlak. Dengan menggabungkan keduanya, keluarga saya berhasil menyeimbangkan stabilitas keuangan, pertumbuhan aset, dan kontribusi nyata terhadap lingkungan. Selanjutnya, saya akan membahas beberapa kesalahan umum yang sering membuat pemula terperangkap dalam harapan berlebihan.
Kesalahan Umum yang Harus Dihindari
“Kenapa saya masih belum lihat hasil?” — pertanyaan yang sering saya dengar dari teman‑teman yang baru terjun ke investasi hijau. Dari percakapan itu muncul pola kesalahan yang berulang, dan tiap‑nya punya konsekuensi tersendiri bagi keuangan keluarga. Berikut lima jebakan paling umum, lengkap dengan alasan mengapa mereka meleset dan langkah praktis yang dapat Anda terapkan segera.
-
Menilai “green” hanya dari nama produk.
Mengapa salah: Banyak reksa dana, ETF, atau obligasi yang menyematkan label “green” tanpa bukti sertifikasi. Tanpa audit independen, klaim tersebut sering kali hanyalah greenwashing.
Apa yang benar: Periksa apakah produk tersebut memiliki standar yang diakui, seperti SASB, GRI, atau sertifikasi CDP. Di portal Bloomberg atau Morningstar, ada filter “ESG‑verified”. Klik dan lihat dokumen audit tahunan sebelum memutuskan.
-
Mengandalkan imbal hasil tinggi sebagai satu‑satunya pertimbangan.
Mengapa salah: Produk dengan return “menjanjikan” biasanya mengorbankan transparansi lingkungan atau menaruh dana pada proyek yang belum terbukti.
Apa yang benar: Bandingkan risk‑adjusted return (Sharpe Ratio) antara dana hijau dan konvensional. Jika selisihnya kecil, pilih yang memiliki jejak karbon lebih rendah. Saya sendiri menambahkan 0,3 poin Sharpe ke portofolio keluarga setelah menukar satu obligasi batu bara dengan obligasi energi terbarukan.
-
Melupakan diversifikasi lintas sektor hijau.
Mengapa salah: Fokus hanya pada satu jenis energi – misalnya solar – dapat menimbulkan volatilitas bila kebijakan subsidi berubah.
Apa yang benar: Sebar alokasi ke tiga pilar utama: energi terbarukan (solar, angin, hidro), efisiensi energi (green building, teknologi smart grid), dan solusi berbasis alam (reforestasi, kredit karbon). Contoh konkret: dalam portofolio 2024, saya menempatkan 40 % di ETF energi terbarukan, 30 % di obligasi green building, dan 30 % di kredit karbon terverifikasi.
-
Menutup mata pada biaya tersembunyi.
Mengapa salah: Biaya manajemen, spread, atau fee audit yang tidak jelas dapat memangkas hasil bersih hingga 0,5‑1 % per tahun.
Apa yang benar: Selalu baca “prospektus” dengan teliti. Catat TER (Total Expense Ratio) dan bandingkan dengan produk serupa yang sudah lama beroperasi. Saya pernah menukar dana dengan TER 1,2 % ke alternatif yang hanya 0,7 % – selisihnya menambah hampir Rp 200 ribu per tahun untuk investasi Rp 100 juta.
-
Berpikir hijau berarti tidak ada risiko.
Mengapa salah: Proyek infrastruktur energi terbarukan dapat terhambat regulasi, cuaca, atau kegagalan teknologi. Risiko pasar tetap ada.
Apa yang benar: Lakukan stress‑test portofolio dengan skenario “kebijakan energi berubah drastis” atau “penurunan produksi energi solar 20 %”. Jika kerugian potensial melebihi toleransi keluarga, kurangi eksposur atau tambahkan aset defensif seperti obligasi pemerintah yang juga memiliki label hijau.
Jadi, ketika Anda menilai peluang investasi hijau selanjutnya, jangan sekadar mengandalkan label atau janji return tinggi. Selalu gali sertifikasi, perhatikan biaya, dan pastikan alokasi Anda tetap terdiversifikasi.
Tips Lanjutan dari Praktisi
Pernah dengar istilah “impact layering”? Itu strategi yang saya pelajari dari konsultan ESG ketika membantu sebuah perusahaan keluarga mengoptimalkan portofolio hijau mereka. Ide dasarnya sederhana: lapiskan tujuan finansial, sosial, dan lingkungan secara berurutan, bukan bersamaan. Berikut tiga langkah yang dapat Anda terapkan tanpa harus menjadi ahli ESG.
-
Tetapkan prioritas finansial terlebih dahulu. Tuliskan target return tahunan yang realistis (misalnya 6‑7 % untuk dana pensiun keluarga). Ini menjadi “batas bawah” yang tidak boleh dilanggar.
-
Tambahkan “filter dampak” setelah batas bawah terpenuhi. Pilih hanya proyek yang memiliki metrik dampak terukur, seperti pengurangan CO₂ per MWh atau jumlah rumah tangga yang terlayani listrik bersih. Alat bantu: platform TruCost atau Sustainalytics menyediakan data ini secara gratis untuk investor ritel.
-
Evaluasi “co‑benefits” sosial‑ekonomi. Misalnya, sebuah proyek solar di pedesaan tidak hanya mengurangi emisi, tapi juga menciptakan 15 pekerjaan lokal dan menurunkan tarif listrik sebesar 12 %. Catat angka‑angka itu, lalu bandingkan dengan proyek serupa di daerah lain. Pilih yang menawarkan nilai tambah paling besar untuk komunitas.
Satu contoh nyata: keluarga saya menambahkan investasi pada “Solar Village” di Sulawesi Tengah, sebuah inisiatif yang menggabungkan panel surya dengan pelatihan teknisi lokal. Dalam dua tahun, proyek tersebut memberi kami return 6,5 % sekaligus mengurangi emisi setara 8.000 ton CO₂ – setara menanam 200 ribu pohon jati. Karena “impact layering”, kami tidak hanya melihat angka di laporan keuangan, tetapi juga merasakan perubahan positif di lapangan.
Jika Anda masih ragu, mulailah dengan langkah kecil: alokasikan 5 % dari portofolio tabungan jangka menengah ke ETF ESG yang terverifikasi, lalu monitor laporan tahunan selama setahun. Dari sana, Anda dapat menambah porsi atau mengeksplorasi obligasi hijau yang lebih spesifik. Ingat, investasi hijau bukan sekadar tren; ia menjadi bagian penting dari strategi keuangan berkelanjutan keluarga Anda.
- Penulis: admin

Saat ini belum ada komentar