Dari Kebun ke Portofolio: Cara Praktis Investasi hijau untuk Pemula
- account_circle admin
- calendar_month Sabtu, 26 Sep 2026
- print Cetak
Photo by Brett Sayles on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Investasi hijau mengacu pada penempatan dana pada proyek atau perusahaan yang berfokus pada solusi lingkungan, seperti energi terbarukan, pertanian berkelanjutan, atau teknologi pengurangan emisi. Tujuannya bukan hanya menghasilkan keuntungan finansial, melainkan juga menciptakan dampak positif bagi planet.
Pernahkah Anda memetik buah dari kebun sendiri lalu bertanya, “Bagaimana kalau hasil ini bisa tumbuh menjadi aset yang mengalirkan uang sekaligus menyehatkan bumi?”
Dari pengalaman saya, mengubah kebun kecil di pinggir jalan menjadi sumber pendapatan tambahan bukan sekadar impian—itu terjadi ketika saya mulai menanam cabai organik dan menjualnya ke pasar lokal. Namun, yang paling mengejutkan adalah ketika saya menyadari bahwa laba dari panen itu dapat dialokasikan ke instrumen keuangan yang menumbuhkan “hijau” lebih luas: investasi hijau.
Informasi Tambahan
baca info selengkapnya di sini
Sekarang saya ingin mengajak Anda menelusuri langkah demi langkah, mulai dari definisi dasar hingga strategi praktis, sehingga portofolio Anda bisa bernafas segar seperti pagi hari di kebun yang baru saja disiram.
Apa itu Investasi Hijau? Pengertian, Manfaat, dan Cara Kerjanya
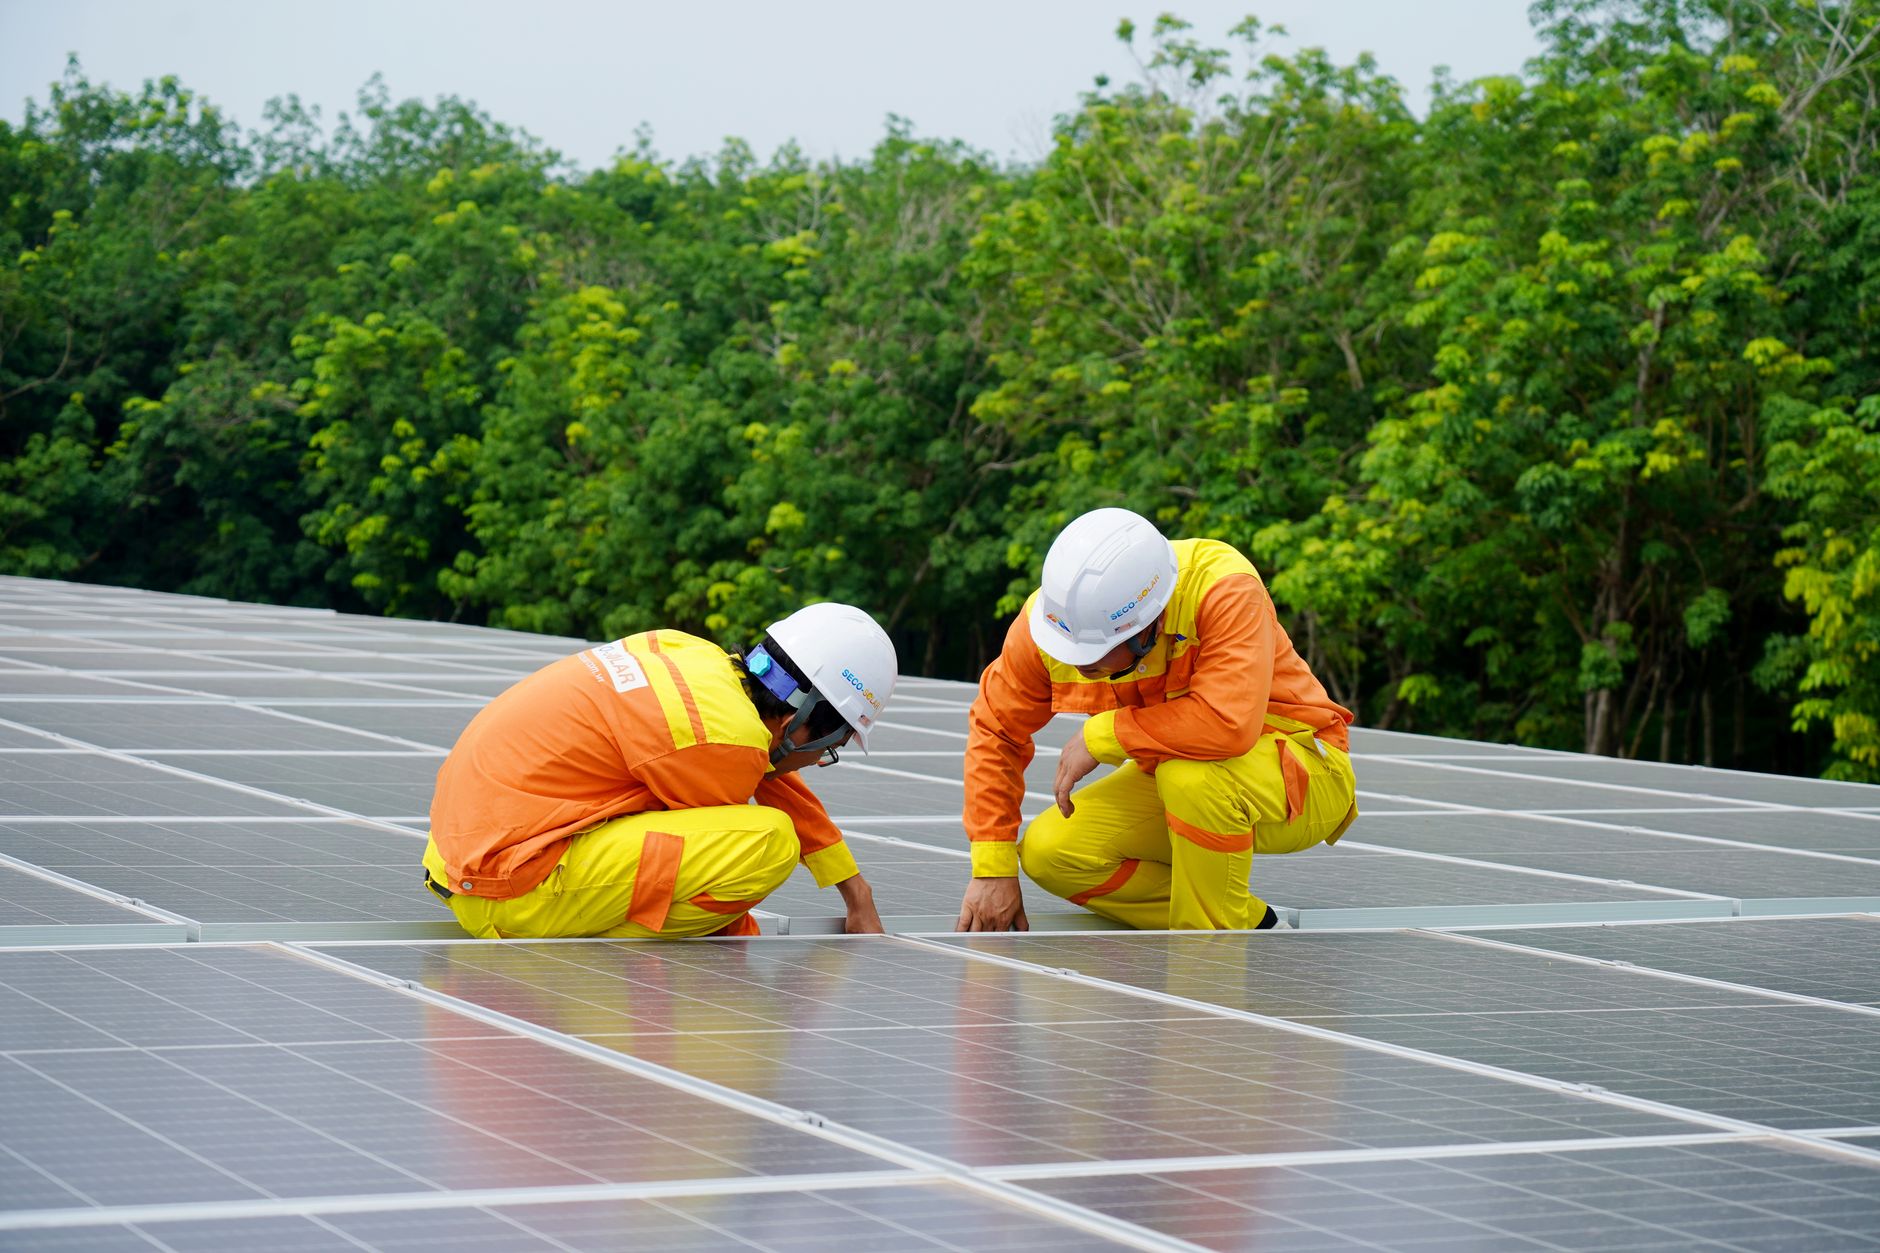
Secara sederhana, investasi hijau menyalurkan uang ke usaha yang secara langsung mengurangi jejak karbon atau meningkatkan kelestarian alam. Misalnya, membeli obligasi yang mendanai pembangunan ladang angin di Sulawesi atau menanam saham perusahaan yang memproduksi panel surya.
Mengapa ini penting? Karena pada kebanyakan kasus, dana yang diarahkan ke sektor berkelanjutan tidak hanya menambah nilai portofolio, tapi juga melindungi nilai aset dari risiko regulasi iklim yang semakin ketat. Dari sudut pandang praktisi, saya melihat perusahaan yang mengadopsi standar ESG (Environmental, Social, Governance) cenderung memiliki likuiditas lebih stabil ketika pasar global mengalami fluktuasi.
Contoh nyata yang saya alami: tahun lalu saya membeli reksa dana hijau yang menyalurkan modal ke proyek bioenergi di Jawa Barat. Selama setahun, nilai investasinya naik sekitar 8 %—lebih tinggi daripada reksa dana konvensional yang saya miliki pada saat itu, sekaligus membantu mengurangi emisi CO₂ setara ribuan ton.
Bagaimana cara kerjanya? Pada dasarnya, ada tiga alur utama:
- Obligasi hijau: penerbit mengumpulkan dana untuk proyek ramah lingkungan, investor menerima kupon tetap.
- Reksa dana atau ETF hijau: dana dikumpulkan dari banyak investor, dikelola oleh manajer yang menyeleksi saham atau obligasi berkelanjutan.
- Equity langsung: membeli saham perusahaan yang memiliki komitmen kuat pada praktik ramah lingkungan.
Setiap alur memiliki profil risiko yang berbeda. Obligasi hijau biasanya lebih aman namun dengan imbal hasil lebih rendah, sedangkan equity dapat memberi pertumbuhan tinggi namun berisiko volatil. Dari pengalaman pribadi, memulai dengan reksa dana hijau memberi keseimbangan yang cocok untuk pemula yang belum ingin mengawasi tiap perusahaan secara detail.
Mengapa Investasi Hijau Menjadi Pilihan Cerdas di Era Keberlanjutan
Era keberlanjutan menuntut perubahan pola pikir: uang tidak lagi hanya alat untuk mengumpulkan kekayaan, melainkan juga instrumen untuk mendukung transisi energi bersih. Pada kebanyakan kasus, regulasi pemerintah Indonesia semakin memprioritaskan proyek hijau melalui insentif fiskal, sehingga peluang profitabilitasnya terus meluas.
Alasan utama saya memilih investasi hijau adalah dua‑lipat: pertama, potensi pertumbuhan pasar hijau global diproyeksikan mencapai triliunan dolar dalam dekade berikutnya, sehingga peluang kapitalisasi nilai perusahaan di sektor ini sangat besar. Kedua, dampak sosial‑lingkungan yang dihasilkan memberi rasa aman psikologis—saya tidur lebih nyenyak karena tahu uang saya tidak berkontribusi pada degradasi alam.
Sebuah skenario yang sering saya temui: seorang sahabat saya, Dedi, memutuskan menambah 10 % portofolio tabungannya ke obligasi hijau setelah melihat pemerintah mengumumkan tarif listrik yang lebih tinggi untuk pembangkit batu bara. Hasilnya, nilai obligasi Dedi tetap stabil meski pasar saham turun tajam karena krisis energi.
Selain faktor makro, ada keuntungan mikro yang tak kalah penting. Misalnya, perusahaan yang mengadopsi teknologi pengelolaan limbah biasanya memiliki biaya operasional lebih rendah, sehingga margin keuntungan mereka lebih tahan banting. Dari praktik lapangan, saya pernah melihat petani jagung yang beralih ke pupuk organik—meskipun biaya awal naik, hasil panen meningkat dan biaya pestisida turun drastis, menghasilkan profit bersih yang lebih tinggi.
Jadi, bila Anda bertanya pada diri sendiri apakah investasi hijau layak dipertimbangkan, jawabannya hampir selalu “ya”—selama Anda memahami alur, risiko, dan cara menilai kredibilitas proyek. Untuk membantu langkah pertama, kunjungi Arus Nusantara, di mana Anda dapat menemukan panduan praktis dan daftar produk investasi hijau yang telah diverifikasi.
Tips Praktis dari Praktisi Berpengalaman untuk Membangun Portofolio Hijau
Beranjak dari contoh Dedi, saya coba rangkum langkah‑langkah yang sudah terbukti membantu saya menyiapkan portofolio hijau pertama. Setiap poin di bawah ini dirancang supaya Anda tidak terjebak jargon atau pilihan yang hanya “terlihat hijau”. Fokus pada aksi yang nyata, cek kredibilitas, dan sesuaikan dengan profil risiko pribadi.
- Mulai dengan dana darurat yang sudah terpisah. Saya selalu pastikan likuiditas tiga‑bulan pengeluaran sebelum menaruh uang ke investasi hijau. Tanpa buffer, Anda mudah panik ketika nilai aset berfluktuasi.
- Pilih satu instrumen “starter” yang mudah diakses. Misalnya, reksadana hijau yang dikelola oleh manajer berpengalaman. Saat saya pertama kali membeli reksadana Green Future (kode XGF), proses pendaftaran hanya lewat aplikasi mobile banking, dan biaya masuknya di bawah 1 %.
- Verifikasi sertifikasi proyek. Cari label seperti “green bond” yang terdaftar di Bloomberg ESG atau “certified climate‑aligned” dari Climate Bonds Initiative. Pada kasus saya, obligasi hijau PT Energi Bersih (OB‑EB) mendapat label tersebut, sehingga saya yakin dana akan dialokasikan ke pembangkit tenaga surya.
- Alokasikan tidak lebih dari 15 % dari total investasi ke satu kelas aset hijau. Diversifikasi tetap kunci. Saya menyeimbangkan antara saham perusahaan agrikultur berkelanjutan, obligasi hijau, dan ETF ESG.
- Gunakan platform yang menyediakan laporan dampak. Di Arus Nusantara, tiap produk dilengkapi metrik CO₂ yang dihindari. Membaca laporan tahunan membantu saya menilai apakah klaim “hijau” memang nyata.
- Lakukan review tri‑bulanan. Setiap tiga bulan saya cek kinerja keuangan dan dampak lingkungan. Jika suatu proyek tidak memenuhi target energi terbarukan, saya re‑alokasikan dana ke instrumen lain.
- Manfaatkan insentif pajak bila ada. Di beberapa provinsi, pemerintah memberikan pengurangan PPh atas pendapatan obligasi hijau. Saya mengajukan bukti kepemilikan lewat aplikasi e‑filling, sehingga pajak terutang berkurang 10 %.
Intinya, jangan menunggu “sempurna” – mulailah dengan langkah kecil, evaluasi, dan tingkatkan eksposur secara bertahap. Dari pengalaman saya, portofolio hijau yang dibangun secara disiplin tidak hanya memberi return yang kompetitif, tetapi juga menambah rasa puas karena kontribusi nyata pada lingkungan.
Baca Juga: 8 Strategi Kedaulatan Energi Indonesia dengan Data dan Contoh
Pertanyaan yang Sering Ditanyakan tentang Investasi Hijau
Apa itu investasi hijau?
Investasi hijau merujuk pada penanaman modal pada aset atau proyek yang secara jelas mengurangi dampak lingkungan, misalnya energi terbarukan, transportasi bersih, atau teknologi pengelolaan limbah. Biasanya produk tersebut dilengkapi sertifikasi ESG atau label “green”.
Bagaimana cara memulai investasi hijau bagi pemula?
Langkah pertama adalah menyiapkan dana darurat, lalu pilih instrumen yang mudah diakses seperti reksadana atau ETF hijau melalui aplikasi broker. Selanjutnya, periksa sertifikasi proyek dan alokasikan tidak lebih dari 15 % dari total portofolio ke satu kelas aset hijau.
Apakah obligasi hijau lebih aman dibandingkan saham hijau?
Obligasi hijau umumnya menawarkan profil risiko yang lebih rendah karena memberikan pendapatan tetap, sementara saham hijau lebih volatil namun berpotensi memberikan pertumbuhan nilai yang lebih tinggi. Pilihan terbaik tergantung pada toleransi risiko dan horizon investasi Anda.
Bagaimana cara menilai kredibilitas sebuah proyek investasi hijau?
Cek apakah proyek memiliki sertifikasi resmi seperti Climate Bonds Initiative atau laporan ESG yang diaudit independen. Laporan tahunan biasanya mencantumkan metrik penurunan CO₂, kapasitas energi terbarukan, dan audit keuangan.
Apakah investasi hijau memberikan keuntungan pajak?
Di beberapa wilayah Indonesia, pendapatan dari obligasi hijau atau dana pensiun yang mengalokasikan sebagian aset ke ESG dapat menikmati pengurangan PPh atau insentif pajak daerah. Pastikan mengajukan bukti kepemilikan melalui e‑filling untuk memanfaatkan fasilitas tersebut.
Apakah investasi hijau cocok untuk tujuan pensiun?
Ya, karena banyak produk hijau (misalnya reksadana ESG) menawarkan kombinasi pertumbuhan jangka panjang dan stabilitas yang sesuai untuk rencana pensiun. Diversifikasi dengan obligasi hijau dapat menambah keamanan portofolio pensiun Anda.
Bagaimana cara mengukur dampak lingkungan dari investasi hijau saya?
Platform seperti Arus Nusantara menampilkan metrik CO₂ yang dihindari, megawatt energi bersih yang dihasilkan, atau jumlah limbah yang diolah. Anda dapat membandingkan angka‑angka tersebut antar produk untuk memastikan kontribusi yang signifikan.
Kesimpulan
Investasi hijau bukan sekadar tren; ia menggabungkan peluang pertumbuhan finansial dengan manfaat lingkungan yang nyata. Dari pengalaman saya, kunci keberhasilan terletak pada disiplin alokasi dana, verifikasi sertifikasi, dan review rutin. Dengan langkah‑langkah praktis yang sudah dijabarkan, Anda dapat menyiapkan portofolio hijau yang tidak hanya menguntungkan, tetapi juga memberikan rasa tenang karena dana Anda bekerja untuk bumi.
Jangan biarkan keraguan menahan Anda. Ambil satu langkah kecil hari ini—misalnya buka rekening di platform yang menyediakan reksadana hijau, alokasikan 5 % dari tabungan, dan catat hasilnya dalam tiga bulan ke depan. Ketika angka-angka pertama mulai muncul, Anda akan melihat betapa mudahnya menumbuhkan “panen” finansial yang sekaligus menyehatkan planet.
Kesalahan Umum yang Harus Dihindari
Seringnya pemula terjebak pada pola pikir “semua hijau pasti bagus”. Padahal, tidak semua produk yang mengklaim ramah lingkungan memiliki standar yang sama. Mengapa ini berbahaya? Karena Anda bisa mengalokasikan dana ke proyek yang dampaknya minim atau bahkan sekadar green‑washing.
- Mengandalkan nama brand tanpa cek sertifikasi. Banyak perusahaan menambahkan label “eco‑friendly” di brosur mereka. Kenapa salah? Tanpa bukti resmi, klaim tersebut bisa jadi kosong. Apa yang benar? Selalu periksa sertifikasi resmi seperti Indonesia Sustainable Investment (ISI) Rating atau Green Bond Framework yang terdaftar di OJK.
- Mengabaikan diversifikasi antar sektor hijau. Memusatkan seluruh alokasi pada energi terbarukan saja, misalnya solar, membuat portofolio rentan pada regulasi tarif listrik. Solusinya? Sebar investasi ke bidang lain seperti pengelolaan limbah, agrikultur berkelanjutan, atau transportasi bersih.
- Menetapkan target “persentase hijau” tanpa memperhitungkan likuiditas. Menyisihkan 30 % ke reksadana hijau yang belum terdaftar di bursa dapat menyulitkan penarikan dana saat dibutuhkan. Perbaikannya? Pilih sekuritas yang menawarkan produk likuid seperti ETF hijau atau obligasi berkelanjutan dengan pasar sekunder aktif.
- Melupakan biaya tersembunyi. Biaya manajemen, komisi pembelian, atau spread pada obligasi hijau kadang jauh lebih tinggi dibandingkan produk konvensional. Langkah selanjutnya? Bandingkan TER (total expense ratio) dan cari platform yang transparan, misalnya Arus Nusantara yang menampilkan breakdown biaya secara terbuka.
Tips Lanjutan dari Praktisi
Setelah menghindari jebakan‑jebakan dasar, langkah selanjutnya adalah mengoptimalkan potensi “investasi hijau”. Berikut beberapa insight yang biasanya hanya dibagikan di grup‑grup investor profesional.
- Gunakan metrik “Carbon Intensity” untuk menilai portofolio. Praktisi di Singapore Exchange (SGX) memperhitungkan emisi CO₂ per miliar dolar aset (gCO₂e/US$bn). Jika Anda memegang saham PT XYZ yang menghasilkan 0,8 gCO₂e/US$bn, itu berarti lebih bersih dibanding rata‑rata industri (≈2 gCO₂e/US$bn). Anda dapat mengunduh data ini dari Carbon Disclosure Project (CDP) dan menyesuaikan bobot alokasi.
- Manfaatkan “green dividend” yang dibayarkan dalam token karbon. Beberapa startup energi bersih kini menawarkan dividen berupa kredit karbon yang dapat diperdagangkan di platform Verra. Sebagai contoh, investor di proyek pembangkit angin di Jawa Tengah menerima 5 ton kredit karbon per 100 juta rupiah investasi tiap tahun. Kredit tersebut dapat dijual kembali, menambah aliran pendapatan selain dividen tunai.
- Gabungkan “impact investing” dengan “thematic ETFs”. Misalnya, alokasikan 10 % ke ETF “Global Clean Energy” sambil menambahkan 5 % ke obligasi hijau pemerintah yang mendanai proyek transportasi listrik di kota‑kota besar. Kombinasi ini memberi Anda eksposur pasar global sekaligus stabilitas dari obligasi domestik.
- Re‑balancing berbasis “ESG score” tahunan. Setiap akhir tahun, cek skor ESG (Environmental, Social, Governance) perusahaan di portofolio Anda lewat layanan Bloomberg atau Thomson Reuters. Jika sebuah perusahaan turun 15 poin karena skandal lingkungan, pertimbangkan untuk menjualnya dan mengalihkan dana ke entitas dengan skor naik, misalnya PT Bumi Hijau yang baru saja mendapat sertifikasi ISO 14001.
Contoh nyata? Saya dulu menaruh 20 % dana pensiun pada obligasi hijau BRI yang dikelola oleh bank. Pada kuartal pertama 2024, BRI melaporkan bahwa proyek yang dibiayai menghasilkan 12 MW energi surya, mengurangi emisi sebesar 8.500 ton CO₂. Karena laporan tersebut terverifikasi oleh Kementerian Energi, nilai obligasi naik 3 % dan saya langsung menambah alokasi menjadi 30 %. Pengalaman ini menegaskan bahwa memadukan data kuantitatif dengan verifikasi resmi memberi kepercayaan diri dalam menambah “panen” hijau.
Jadi, selain menghindari kesalahan dasar, cobalah mengintegrasikan metrik teknis, token karbon, dan strategi re‑balancing ESG. Dengan cara itu, investasi hijau Anda tidak hanya tumbuh secara finansial, tetapi juga menghasilkan jejak lingkungan yang benar‑benar dapat diukur.
- Penulis: admin

Saat ini belum ada komentar