Pajak Marketplace Mulai Berlaku 1 November, Ini Penjual yang Tidak Dipungut PPh 22
- account_circle Redaksi
- calendar_month Minggu, 20 Sep 2026
- print Cetak
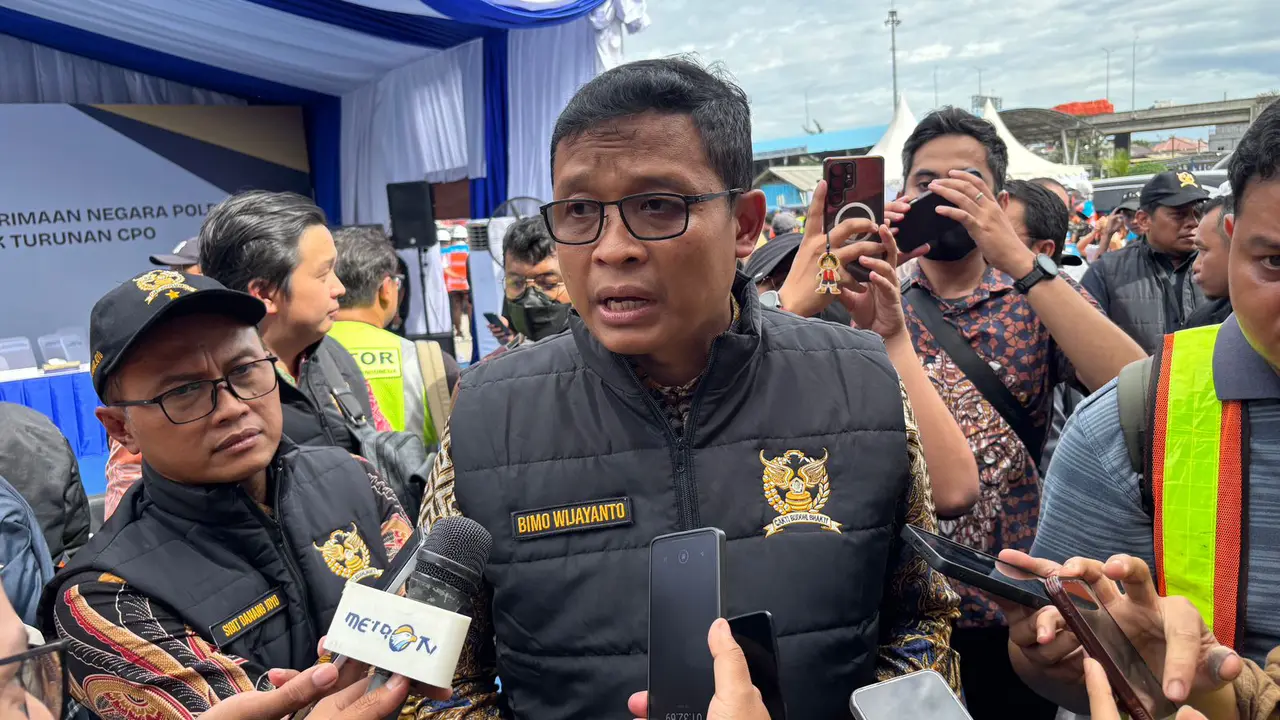
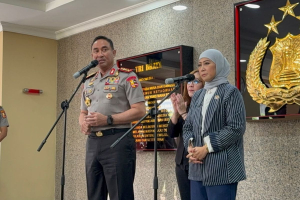
Direktur Jenderal Pajak Kementerian Keuangan (Kemenkeu) Bimo Wijayanto
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
JAKARTA — Pelaku usaha yang berjualan melalui marketplace perlu kembali memperhatikan ketentuan perpajakan digital. Pemerintah akan mulai memberlakukan pemungutan PPh Pasal 22 melalui platform lokapasar atau marketplace pada 1 November 2026, setelah masa penundaan kebijakan berakhir pada 31 Oktober 2026.
Direktur Jenderal Pajak Bimo Wijayanto mengatakan penerapan kebijakan tersebut tetap memperhatikan kesiapan masing-masing platform. Pemerintah saat ini masih mengacu pada ketentuan yang telah ditetapkan sebelumnya.
“(Pajak) Marketplace itu kan ditunda sampai 31 Oktober. Nanti insyaaAllah 1 November akan kita berlakukan sesuai dengan kesiapan para platform,” ujar Bimo, Jumat, 18 September 2026.
Penundaan tersebut sebelumnya dilakukan pemerintah melalui pengumuman Direktorat Jenderal Pajak. DJP menegaskan bahwa penundaan hanya mengubah waktu pelaksanaan dan tidak mengubah substansi kebijakan yang diatur dalam PMK Nomor 37 Tahun 2025.
Dalam skema ini, marketplace yang ditunjuk pemerintah akan memungut PPh Pasal 22 atas penghasilan yang diterima pedagang dalam negeri dari transaksi melalui platform digital. Saat ini terdapat empat platform yang telah ditunjuk, yakni Tokopedia, Shopee, Lazada, dan Blibli, dengan penunjukan tercatat sejak 1 Juli 2026.
Besaran PPh Pasal 22 yang dipungut adalah 0,5 persen dari peredaran bruto atau omzet yang tercantum dalam dokumen tagihan. Dasar penghitungan tersebut tidak termasuk Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM).
Meski demikian, ketentuan tersebut tidak berarti seluruh pedagang online otomatis akan dikenai pungutan. Wajib Pajak orang pribadi dengan peredaran bruto sampai dengan Rp500 juta dalam satu tahun pajak tidak dipungut PPh Pasal 22 sepanjang memenuhi persyaratan administrasi, termasuk menyampaikan surat pernyataan omzet kepada marketplace.
Batas Rp500 juta tersebut juga dihitung berdasarkan keseluruhan peredaran bruto usaha, bukan hanya omzet dari satu toko online. DJP menjelaskan peredaran bruto dapat mencakup seluruh toko online di berbagai marketplace sekaligus toko offline milik wajib pajak.
Karena itu, bagi pedagang yang memiliki beberapa akun atau toko di sejumlah marketplace, kewajiban administrasinya tidak dihitung secara terpisah untuk setiap akun. DJP menyebut satu surat pernyataan dapat digunakan untuk seluruh akun marketplace yang dimiliki sepanjang menggunakan NPWP atau NIK yang sama.
Dalam pelaksanaannya, marketplace bertindak sebagai pihak yang memungut, menyetorkan, dan melaporkan PPh Pasal 22 kepada negara. Dokumen tagihan atau invoice yang diterbitkan marketplace juga dapat dipersamakan dengan bukti pemungutan pajak sesuai ketentuan.
Bagi pedagang yang menggunakan skema PPh Final UMKM, pungutan 0,5 persen tersebut dapat menjadi bagian dari pelunasan PPh final. Sementara dalam kondisi tertentu, PPh Pasal 22 yang telah dipungut dapat diperhitungkan sebagai kredit pajak dalam pelaporan SPT Tahunan.
Pemerintah juga memberikan pengecualian untuk sejumlah transaksi tertentu. Ketentuan tersebut antara lain mencakup transaksi jasa pengiriman tertentu, serta beberapa jenis transaksi lain yang telah diatur dalam PMK 37/2025.
Kebijakan ini pada dasarnya bukan merupakan jenis pajak baru bagi pedagang online. Perubahan utamanya terletak pada mekanisme pemungutan, dari sebelumnya pedagang menjalankan kewajiban pajaknya sendiri menjadi dipungut melalui marketplace yang telah ditunjuk pemerintah.
DJP menyebut mekanisme tersebut dirancang untuk menyederhanakan administrasi perpajakan sekaligus menciptakan perlakuan yang lebih setara antara pelaku usaha yang berjualan secara digital dan pelaku usaha konvensional. Pemerintah juga menyatakan kebijakan tersebut ditujukan untuk meningkatkan kepatuhan dan memberikan kepastian dalam administrasi perpajakan di sektor ekonomi digital.
Dengan pemberlakuan mulai 1 November 2026, pedagang online perlu memastikan data perpajakan dan administrasi omzetnya telah sesuai, terutama bagi pelaku usaha orang pribadi yang masih berada di bawah batas Rp500 juta per tahun. Surat pernyataan omzet menjadi salah satu dokumen penting agar penjual yang memenuhi kriteria pengecualian tidak dikenai pemungutan PPh Pasal 22.
- Penulis: Redaksi
Saat ini belum ada komentar