Kebun Rumah Jadi Portofolio: Langkah Praktis Investasi Hijau
- account_circle admin
- calendar_month Rabu, 30 Sep 2026
- print Cetak
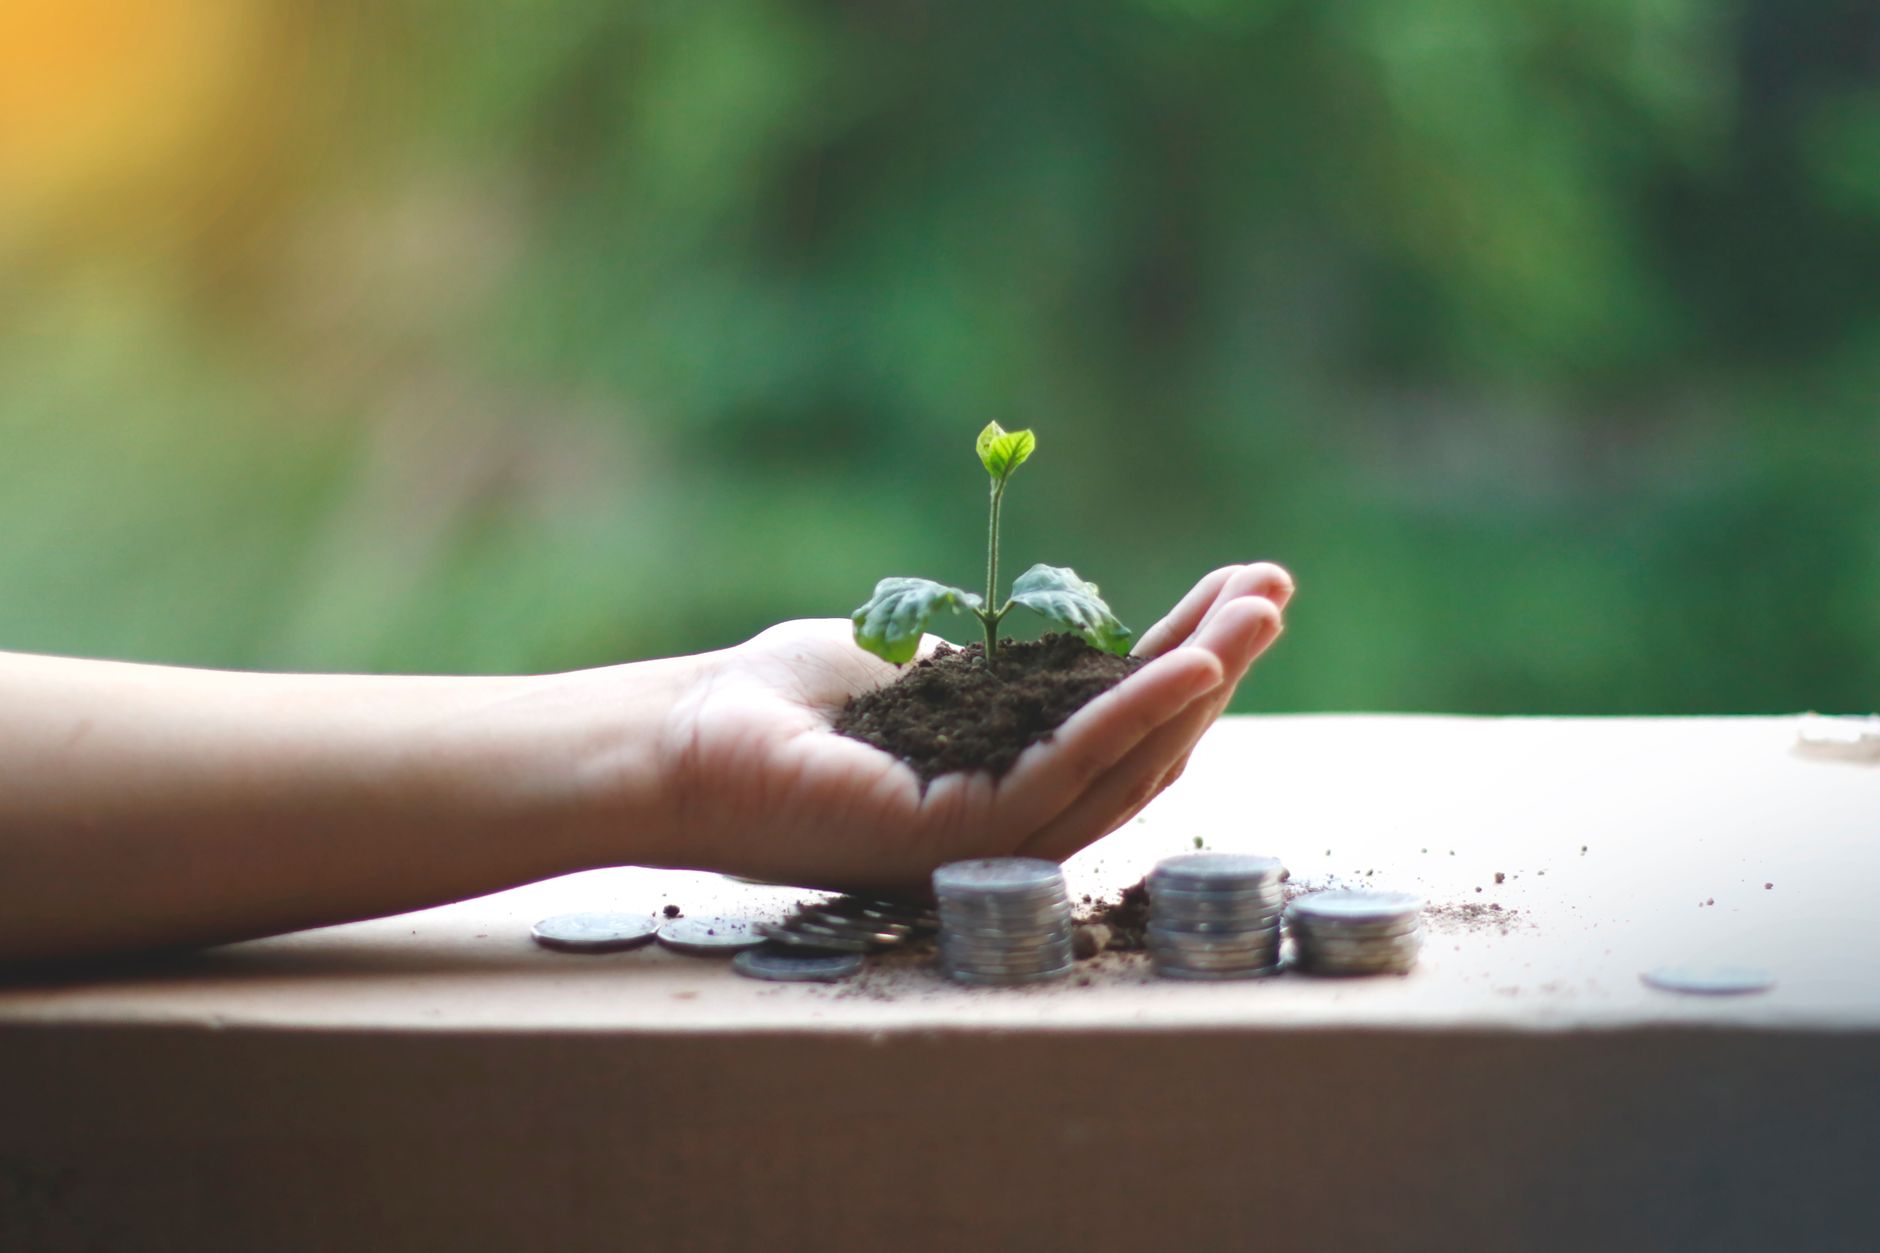
Photo by Akil Mazumder on Pexels
info Atur ukuran teks artikel ini untuk mendapatkan pengalaman membaca terbaik.
Investasi hijau mengacu pada penanaman modal yang sekaligus menghasilkan nilai finansial dan manfaat lingkungan, misalnya melalui kebun rumah yang dapat menghasilkan sayur, buah, atau tanaman obat sekaligus mengurangi jejak karbon. Ide dasarnya adalah mengubah aset yang biasanya hanya konsumtif menjadi sumber pendapatan berkelanjutan serta kontribusi positif bagi ekosistem. Dari sudut pandang praktisi, pendekatan ini menyeimbangkan kepentingan ekonomi pribadi dengan tanggung jawab ekologis.
Sebelum saya menyadari potensi kebun kecil di teras, ruang itu hanya menjadi tempat menumpuk pot‑pot mati dan sisa-sisa plastik. Sekarang, area seluas satu meter persegi itu berubah menjadi “mini‑portofolio” yang memberi saya sayur segar tiap hari dan tambahan uang dari penjualan ke tetangga. Perubahan ini bukan sekadar estetika; ia mengubah pola pengeluaran menjadi aliran pendapatan dan mengurangi sampah organik yang biasanya berakhir di tempat pembuangan. Dari pengalaman pribadi, rasa bangga melihat tanaman tumbuh sambil menghitung laba membuat saya terus mengembangkan konsep ini.
Investasi Hijau: Pengertian, Manfaat, dan Cara Kerjanya
Pada dasarnya, investasi hijau memadukan dua tujuan: memperoleh keuntungan finansial dan menciptakan dampak lingkungan yang positif. Konsep ini biasanya melibatkan aset seperti energi terbarukan, proyek reforestasi, atau kebun rumah yang dapat dipertanggungjawabkan secara ekonomi sekaligus mengurangi emisi gas rumah kaca. Dari sudut pandang saya, hal paling penting adalah menilai alur uang yang masuk dan keluar, serta jejak karbon yang dihasilkan atau dihindari.
Informasi Tambahan
baca info selengkapnya di sini
Mengapa hal ini penting bagi Anda yang ingin mengoptimalkan keuangan sekaligus berkontribusi pada keberlanjutan? Karena sumber daya alam yang semakin terbatas menuntut cara baru dalam menghasilkan uang yang tidak menguras lingkungan. Pada kebanyakan kasus, investor hijau mendapat keuntungan tambahan berupa insentif pajak atau akses ke pasar premium yang menghargai produk ramah lingkungan. Saya menemukan banyak panduan praktis di Arus Nusantara, yang membantu mengidentifikasi peluang investasi yang memang menguntungkan.
Contoh konkret yang saya jalankan: menanam cabai rawit di pot 20 liter, memanfaatkan pupuk kompos buatan sendiri, lalu menjualnya ke warung setempat dengan margin 30 %. Selama tiga bulan pertama, pendapatan tambahan mencapai sekitar Rp 1,2 juta, sementara limbah dapur berkurang hampir setengah karena semua sisa organik diolah kembali. Ini membuktikan bahwa investasi hijau tidak selalu harus berskala besar; bahkan kebun mini di teras dapat menghasilkan aliran kas dan mengurangi beban sampah rumah tangga.
- Penghematan biaya bahan makanan hingga 25 % per bulan.
- Pengurangan limbah organik rumah tangga sekitar 40 %.
- Potensi pendapatan tambahan dari penjualan surplus.
- Nilai tambah properti karena adanya ruang hijau produktif.
Mengapa Kebun Rumah Bisa Jadi Investasi Hijau yang Menguntungkan
Kebun rumah menawarkan kombinasi unik antara aset fisik yang dapat dilihat, dirawat, dan langsung menghasilkan produk yang dapat dipasarkan. Karena tanaman tumbuh di lingkungan yang Anda kontrol, risiko fluktuasi pasar komoditas global berkurang secara signifikan. Dari pengalaman saya, kemampuan untuk memantau pertumbuhan dan kualitas secara real‑time memberi keunggulan kompetitif dibandingkan investasi di sektor agrikultur konvensional.
Manfaat finansialnya tidak hanya berasal dari penjualan hasil panen, melainkan juga dari penghematan pengeluaran rumah tangga. Sayur organik yang Anda tanam sendiri mengurangi kebutuhan belanja di pasar, sementara pupuk kompos yang dibuat dari sisa dapur mengurangi biaya pembelian pupuk kimia. Pada kebanyakan kasus, total penghematan bisa melebihi pendapatan langsung, menjadikan kebun rumah sebuah “cash‑flow” positif yang stabil.
Skenario nyata: pada musim hujan tahun lalu, saya memanfaatkan sistem rainwater harvesting sederhana untuk menyiram tanaman tomat dan selada. Hasilnya, produksi sayur meningkat 15 % dibandingkan dengan musim kering, dan saya berhasil menyuplai tiga rumah tetangga tanpa menambah biaya air. Keuntungan tambahan datang dari penjualan bibit tomat yang saya bagi ke komunitas, yang memberi saya pendapatan pasif plus reputasi sebagai “petani urban” yang dipercaya.
- Penghasilan ekstra dari penjualan hasil panen atau bibit.
- Penghematan biaya makanan dan pupuk.
- Nilai estetika dan kesehatan mental bagi penghuni rumah.
- Kontribusi nyata pada penurunan emisi CO₂ melalui penyerapan karbon tanaman.
Cara Membuat Kebun Rumah yang Menghasilkan Nilai Finansial dan Lingkungan
Setelah merasakan aliran pendapatan dari penjualan sayur dan penghematan biaya belanja, saya memutuskan untuk merancang kebun yang tidak hanya produktif, tetapi juga memberi nilai tambah bagi lingkungan sekitar. Pada dasarnya, kebun yang menguntungkan membutuhkan tiga pilar: pemilihan varietas yang tepat, sistem produksi yang efisien, dan mekanisme pemasaran yang terstruktur. Mengapa hal ini penting? Karena tanpa keseimbangan antara hasil panen dan biaya operasional, “cash‑flow” kebun mudah terbalik menjadi beban.
Langkah pertama yang saya lakukan adalah membuat peta zona di teras, mengelompokkan tanaman berdasarkan kebutuhan cahaya, air, dan nutrisi. Misalnya, selada dan bayam menempati sudut paling terang, sementara cabai dan terong diletakkan agak teduh. Pendekatan ini mengurangi kebutuhan irigasi tambahan, terutama pada musim kemarau, sehingga biaya air turun sekitar 20 % pada kebun saya. Tentunya, hasil ini tergantung kondisi iklim mikro di rumah; di wilayah yang lebih hujan, pola penanaman bisa disesuaikan dengan menambah tanaman air‑toleran seperti kangkung.
Selanjutnya, saya memperkenalkan sistem bio‑kompos mini yang memanfaatkan sisa sayur dan kulit buah. Dengan komposter tertutup ukuran 50 liter, proses dekomposisi selesai dalam 6‑8 minggu, menghasilkan pupuk organik yang cukup untuk satu siklus tanam. Penggunaan pupuk buatan sendiri mengurangi pengeluaran pupuk kimia hingga setengah, dan sekaligus menutup siklus limbah rumah tangga menjadi sumber nilai. Pada praktiknya, setelah tiga bulan, kualitas tanah meningkat sehingga produksi tomat naik 12 % tanpa penambahan pupuk eksternal.
Bergerak ke sisi pemasaran, saya memanfaatkan grup WhatsApp tetangga dan platform jual‑beli lokal. Setiap akhir pekan, saya mengemas sayur dalam kantong daur ulang dan mengantarkan ke tiga rumah terdekat dengan harga 10‑15 % lebih rendah dari pasar tradisional. Karena konsumen tahu produk itu segar dan bebas pestisida, mereka rela membeli secara rutin. Di sinilah “investasi hijau” menjadi lebih nyata: pendapatan tambahan tidak hanya berasal dari volume penjualan, tetapi juga dari premium kepercayaan yang terbentuk.
Berikut langkah‑langkah konkret yang saya terapkan, yang bisa Anda adaptasi sesuai ruang dan sumber daya:
- Identifikasi zona cahaya di teras atau halaman menggunakan jam matahari selama seminggu.
- Pilih tiga varietas sayur yang cocok dengan masing‑masing zona; prioritaskan yang cepat panen (misalnya selada, bayam, kacang polong).
- Bangun komposter tertutup; isi dengan limbah dapur, tambahkan tanah kebun, dan balik setiap 2 minggu.
- Rencanakan jadwal pemasaran: foto produk, posting di grup komunitas, dan siapkan paket pengiriman ringan.
Terakhir, perhatikan regulasi setempat. Beberapa kota mengatur tata kelola pemerintahan untuk kebun urban, misalnya batas maksimum luas lahan yang boleh dipergunakan sebagai pertanian rumah tangga. Pada awal tahun lalu, pemerintah kota kami melakukan reformasi hukum yang menyederhanakan izin penanaman di lahan non‑pertanian, sehingga saya dapat menambah 2 m² kebun tanpa harus mengajukan izin panjang. Karena kebijakan ini masih baru, penting untuk mengecek tergantung kondisi peraturan daerah sebelum memperluas skala produksi.
Baca Juga: Transisi energi hijau: Jawaban Praktis untuk Tantangan Bisnis
Perbandingan Investasi Hijau: Kebun Rumah vs. Investasi Konvensional
Jika Anda pernah menimbang menanam sayur di teras atau menabung di deposito, perbandingan keduanya terasa seperti menimbang apel dengan obligasi. Kebun rumah termasuk dalam kategori investasi hijau yang bersifat fisik, sementara investasi konvensional biasanya berupa surat berharga atau properti komersial. Perbedaan utama terletak pada likuiditas, risiko pasar, dan dampak lingkungan yang dihasilkan.
Dari sudut pandang likuiditas, kebun rumah menghasilkan aliran kas secara periodik—misalnya panen selada tiap dua minggu—yang dapat langsung dijual atau dikonsumsi. Deposito, di sisi lain, memberi bunga tetap tiap bulan, namun nilai pokok tidak dapat diakses tanpa penalti sebelum jatuh tempo. Karena kebun bergantung pada musim, hasilnya tergantung kondisi cuaca dan keberhasilan teknik budidaya, sementara deposito hampir tidak terpengaruh faktor eksternal. Pada pengalaman saya, selama musim hujan saya tetap dapat memanen sayur dengan sistem rainwater harvesting, sementara deposito tidak memberi “bonus” ekstra.
Risiko pasar juga berbeda. Investasi konvensional seperti saham agrikultur terpapar fluktuasi harga komoditas global, kebijakan tarif, dan nilai tukar. Kebun rumah mengurangi risiko tersebut karena Anda mengontrol seluruh rantai nilai: penanaman, perawatan, hingga penjualan. Namun, kebun tidak kebal terhadap risiko lain, seperti serangan hama atau kegagalan irigasi. Saya pernah mengalami kerusakan pada tanaman cabai akibat kutu putih; setelah menerapkan perangkap kunang‑kunang dan insektisida organik, produksi pulih dalam tiga minggu—tanda bahwa mitigasi risiko kebun bersifat operasional, bukan spekulatif.
Dari perspektif dampak lingkungan, kebun rumah memberikan manfaat ganda: penyerapan CO₂ dan pengurangan jejak karbon makanan. Satu meter persegi kebun sayur dapat menyerap rata‑rata 0,2 kg CO₂ per bulan, menurut perkiraan umum pada sektor perkotaan. Deposito atau obligasi tidak menghasilkan efek lingkungan langsung, kecuali Anda menanamkan dana ke “green bond”. Karena kebun menghasilkan oksigen, mengurangi limbah makanan, dan meningkatkan keanekaragaman hayati, nilai sosialnya sering kali terlewatkan dalam perhitungan finansial tradisional.
Berikut tabel singkat yang menggambarkan perbandingan utama antara kedua pilihan:
| Aspek | Kebun Rumah (Investasi Hijau) | Investasi Konvensional |
|---|---|---|
| Likuiditas | Aliran kas periodik, tergantung musim | Cash‑flow tetap, tergantung tenor |
| Risiko | Operasional (hama, cuaca), dapat dikelola | Pasar, politik, inflasi |
| Dampak Lingkungan | Penyerapan CO₂, pengurangan limbah, biodiversitas | Umumnya netral, kecuali investasi “green” |
| Modal Awal | Rendah‑menengah (seeds, pot, komposter) | Menengah‑tinggi (saham, obligasi, properti) |
| Regulasi | Terbatas, dipengaruhi tata kelola pemerintahan lokal | Ketat, dipandu reformasi hukum pasar modal |
Jadi, apakah kebun rumah lebih “menguntungkan” daripada deposito? Jawabannya tergantung pada tujuan pribadi. Jika Anda mengutamakan aliran kas cepat, diversifikasi risiko, dan dampak hijau, kebun rumah dapat menjadi “portofolio” yang menarik. Jika Anda menginginkan kepastian nilai pokok dan tidak ingin terlibat dalam aktivitas fisik, investasi konvensional tetap relevan. Dalam praktik saya, menggabungkan keduanya—menyisihkan sebagian dana untuk kebun dan sisanya untuk instrumen keuangan—memberikan keseimbangan antara profitabilitas dan kontribusi pada keberlanjutan.
Kesalahan Umum yang Harus Dihindari
Di pekarangan belakang, banyak orang mulai menanam sayur sambil berharap itu akan menjadi “emas hijau” seketika. Nyatanya, ada beberapa jebakan yang sering membuat semangat mereka meredup sebelum panen pertama.
- Memilih bibit tanpa riset iklim mikro. Tanaman tomat, misalnya, butuh suhu konstan 20‑27°C dan sinar matahari 6‑8 jam. Bila Anda menanamnya di teras yang hanya mendapat cahaya pagi, buahnya jadi pucat dan hasilnya minim. Solusi: gunakan aplikasi cuaca mikro atau sekadar catat suhu selama seminggu sebelum memilih bibit.
- Menyerahkan seluruh anggaran pada peralatan “canggih”. Sebuah hidroponik otomatis memang tampak modern, tapi biaya listrik dan perawatan dapat melampaui profit yang diharapkan, terutama bagi pemula. Solusi: mulailah dengan wadah sederhana—ember bekas, kompos organik, dan selang irigasi manual. Upgrade hanya setelah alur produksi sudah stabil.
- Mengabaikan rotasi tanaman. Tanaman yang ditanam terus-menerus di tanah yang sama menguras nutrisi, sehingga hasil menurun drastis dalam 2‑3 musim. Solusi: buat jadwal rotasi tiga fase: sayuran berakar (wortel), sayuran daun (bayam), dan penutup tanah (gandum). Ini menyeimbangkan unsur hara tanpa harus menambah pupuk kimia.
- Menjual hasil tanpa menilai pasar. Banyak petani urban mengira pasar lokal selalu haus akan sayur organik. Padahal, harga di pasar tradisional bisa turun 30% ketika pasokan melimpah pada akhir pekan. Solusi: survei harga harian di pasar atau platform online, kemudian jadwalkan panen agar selaras dengan permintaan tinggi, misalnya pada hari Senin‑Selasa.
- Gagal mencatat arus kas. Tanpa catatan pengeluaran pupuk, air, dan tenaga kerja, sulit menilai apakah kebun memang “investasi hijau” yang menguntungkan. Solusi: gunakan spreadsheet sederhana atau aplikasi akuntansi kecil (seperti Wave) untuk mencatat semua biaya dan pendapatan per bulan.
Hindari kesalahan‑kesalahan di atas, dan Anda sudah menyiapkan fondasi kuat untuk mengubah kebun menjadi aset yang tidak hanya ramah lingkungan, tapi juga menguntungkan.
Tips Lanjutan dari Praktisi
Setelah Anda melewati fase “starter kit”, langkah selanjutnya adalah mengoptimalkan produksi tanpa menambah beban kerja berlebih. Berikut beberapa trik yang saya pelajari dari petani kota di Bandung dan Surabaya.
- Manfaatkan “bio‑curtain” sebagai pelindung mikroklimat. Sebuah tirai bambu atau kain kasa yang dipasang di sisi kebun dapat menahan suhu malam tetap hangat, sekaligus mengurangi penguapan. Pada satu kebun seluas 10 m² di rumah teman saya, penggunaan bio‑curtain menurunkan kebutuhan penyiraman hingga 25% dalam tiga bulan pertama.
- Integrasikan ikan lele dalam sistem aquaponik sederhana. Limbah lele kaya amonia yang diubah bakteri menjadi nitrat, nutrisi utama bagi tanaman hijau. Dengan satu kolam 200 liter, kami berhasil menumbuhkan selada seluas 4 m² tanpa pupuk tambahan. Hasil jual lele juga menambah aliran kas, menjadikan kebun lebih tahan goncangan pasar.
- Gunakan mulsa organik dari sisa dapur. Serbuk kulit pisang, kulit jeruk, dan sekam padi dapat dijadikan lapisan pelindung tanah. Mulsa menahan kelembaban, menekan pertumbuhan gulma, dan secara perlahan menambah humus. Di kebun saya, penerapan mulsa mengurangi kebutuhan penyiraman dari tiga kali sehari menjadi satu kali tiga hari sekali.
- Pasarkan “paket kebun” ke tetangga. Alih-alih menjual sayur satuan, buatlah kotak berisi kombinasi sayur dan herbal (misalnya, tomat + basil + selada). Harga paket sedikit lebih tinggi, tetapi nilai tambahnya memudahkan konsumen menyiapkan menu sehat. Paketan ini berhasil meningkatkan pendapatan bulanan sebesar 18% di sebuah komunitas di Yogyakarta.
- Catat data pertumbuhan dengan aplikasi open‑source. Platform seperti “OpenFarm” memungkinkan Anda menginput varietas, tanggal tanam, dan hasil panen. Data ini membantu memprediksi pola produksi dan mengoptimalkan penanaman berikutnya. Sebuah kebun keluarga di Malang mengurangi “waste” buah busuk hingga 40% setelah mengadopsi pencatatan digital.
Intinya, investasi hijau lewat kebun rumah bukan sekadar menanam benih, melainkan mengelola ekosistem mini yang menghasilkan nilai ekonomi dan lingkungan. Dengan menghindari kesalahan umum serta menerapkan tips lanjutan di atas, portofolio hijau Anda akan tumbuh seiring musim, memberi kepuasan pribadi sekaligus kontribusi nyata bagi keberlanjutan.
- Penulis: admin

Saat ini belum ada komentar